激光技术网
标题: 手握近170亿订单的激光巨头,AI增长极加速兑现 [打印本页]
作者: ofweek666 时间: 2026-9-7 16:02
标题: 手握近170亿订单的激光巨头,AI增长极加速兑现
君子居易以俟命——所谓“居易”,并非消极等待,而是在变动不居的环境中保持自身的节奏与定力;所谓“俟命”,也不是听天由命,而是以充分的准备迎接时机的到来。
2026年,锂电行业在漫长的寒冬后迎来回暖。过去几年,锂电行业历经全球产业格局的阵营化切割与国内从政策驱动向市场驱动的硬着陆,产业链企业普遍承压。今年上半年全球储能电池出货量同比增97.5%,国内动力电池装车量增12%,锂电产业重回景气通道。其中,具备全工艺流程装备布局、深度绑定头部客户、拓展海外高毛利市场及新技术领域的中游龙头设备厂商,已率先走出低谷,实现业绩反转与份额集中。
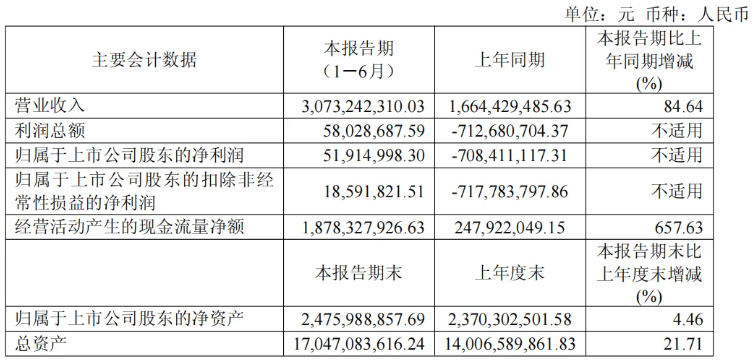
8月30日,海目星激光发布2026年半年报。财报显示,该公司上半年实现营收30.73亿元,同比增长84.64%;归母净利润5191.5万元,同比大幅扭亏;经营活动现金流净额18.78亿元,同比增长657.63%。在锂电设备行业整体增速约20%-30%的背景下,海目星的营收增速跑出了近三倍于行业均值的加速度。这份成绩单,是“冬训”的回报。当大多数人在内卷中停止训练时,海目星保持了系统性的“体能储备”。如今春天到来,它的起跑速度和耐力,已经和那些冬眠者不在一个量级。
相较于行业内多数企业依赖下游行情回暖的被动增长,海目星的业绩复苏具备极强的内生性与可持续性。结合半年报披露的内容,有几个维度值得我们深入拆解。
多维指标全面修复,周期韧性与盈利质量双提升
我们先看一下海目星激光近年来的业绩全貌。
自去年第四季度起,海目星激光的整体业绩便已开始逐步修复,且整体增速相当惊人。其2025年第四季度实现归母净利润约3296万元,同比扭亏为盈,环比增长116.15%。步入2026年后,海目星激光业绩依旧维持高增长趋势,上半年实现营业收入30.73亿元,同比增长84.64%;归母净利润0.52亿元,同比扭亏为盈;毛利率达到23.10%,同比上升7.90个百分点;经营活动现金流净额达到18.78亿元,同比增长657.63%,盈利的现金含量极为扎实。
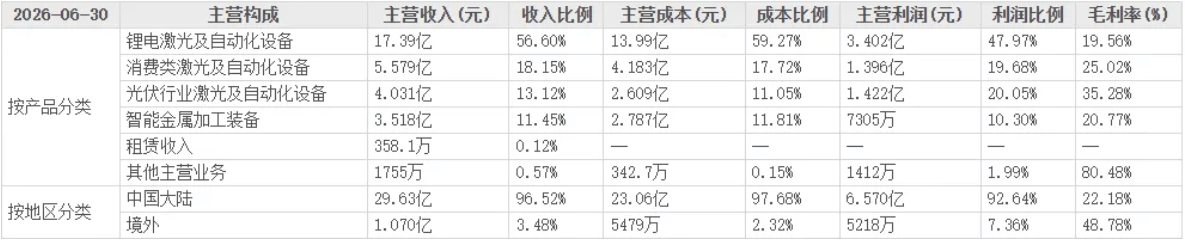
从收入结构上看,海目星锂电激光及自动化设备贡献收入17.39亿元,占总收入的56.58%,是本期业绩大增的绝对主力;消费类电子激光及自动化设备贡献收入5.58亿元,占总收入的18.16%,同比增长91.1%;智能金属加工装备贡献收入3.52亿元,占总收入的11.45%,同比大幅增长;光伏激光及自动化设备贡献收入4.03亿元,占总收入的13.11%,同比增长212.4%。从收入地区上看,海目星境内贡献收入29.63亿元,境外贡献收入1.07亿元。
高端制造设备属于大型专用非标装备,从签订合同到设计制造、发货安装、调试运行,再到客户终验收确认收入,整个周期通常在6到12个月,部分整线项目甚至更长。这意味着,当期利润表上确认的收入,反映的往往是6到12个月甚至更早之前的订单转化成果。至于当期新签了哪些订单、客户打款节奏如何、产线投产进度怎样,这些决定企业未来走向的核心变量,利润表一概来不及呈现。
因此,对于设备企业,现金流和订单,往往比利润更接近真相。海目星当期现金流激增意味着下游客户正在加速验收,大量前期积压的订单正在集中转化为回款。同时,新签项目的预收款和进度款也在同步流入。
2025年,海目星披露全年新签订单约95亿元,年末在手订单123亿元。进入2026年,势头不减反增,第一季度新签订单近50亿元,同比增长约80%,在手订单逼近160亿元。在行业普遍存在垫资、回款周期长的背景下,海目星凭借头部客户资源与优质产品力,实现了现金流与营收、利润的同步匹配,盈利含金量大幅提升。
从半年报披露的合同负债数据来看,截至2026年6月末,公司合同负债高达63.90亿元,较2026年一季度末的53.17亿元环比增长20.18%,合同负债作为已签约未交付订单的核心体现,意味着公司未来一年里具备充足的业绩兑现基础,预计海目星半年度订单同比有望实现翻倍增长,粗略估算上半年在手订单约达170亿,未来两年业绩保持增长趋势的能见度较强。
值得一提的是,海目星业绩修复的结构性优势远超数据本身。其一,海外业务成为高毛利核心支柱,上半年公司境外营收同比增长84.48%,毛利率高达48.18%,海外高附加值业务的持续放量,优化了整体盈利结构。截至目前,海目星在锂电中段装配设备领域,已实现锂电设备海外市场100%覆盖、国内市场70%的覆盖率。
AI赛道布局加速兑现,第二增长极初显
AI算力与锂电是本次海目星半年报的主题。其中,AI相关业务上半年加速兑现是本期海目星财报最大的看点之一。
2026年的产业叙事中,AI算力基建无疑是最宏大的篇章之一。据IDC数据,2026年全球AI基础设施支出将达4970亿美元,同比增长56%,算力迭代催生先进封装、高速连接、算力散热、储能等千亿级增量市场。
海目星激光依托自身超快激光及自动化控制同源技术的核心能力前瞻布局多条AI产业链高景气细分赛道,多项前沿技术正逐步落地转化为实际订单。
一方面,得益于早期深耕AI产业链头部客户,海目星激光在芯片返修、高速连接器及高速线束、AI服务器电源设备、液冷散热四大细分赛道均取得不错的进展。
其中,高速连接器及高速线束业务均取得批量订单;完成AI服务器电源自动化测试与液冷制程装备开发,覆盖电源全流程测试及液冷关键工序,实现电源到液冷系统一体化交付;芯片返修业务成功切入全球算力芯片头部公司并且获得订单,目前正在交付中;液冷散热业务也已经切入国内头部算力客户,相关激光密封焊接设备已实现批量出货。
另一方面,AI大模型训练引发的算力饥渴,直接推动算力芯片向3D堆叠与玻璃基板演进,引爆了先进封装与高速光通信领域的设备需求。泛半导体业务是海目星激光切入AI叙事、在先进封装领域面向TGV玻璃通孔核心技术进行重点布局的核心战略跳板。
据了解,海目星激光依托于多年深耕的microled巨量转移技术、超快激光技术和湿法技术的跨领域复用,搭建完成国内极少数具备“自研超快激光器+激光打孔+湿法刻蚀(有资质+自有团队)”半整线设备交付能力的产线。同时完成在系统层面上优化,力争将生产不良率优化到0ppm左右水平,为客户在诱导工序段,实现良率与生产效率的双重保障。
目前,海目星在TGV领域对面板及晶圆领域头部客户覆盖率已突破80%,部分客户已完成激光、刻蚀相关设备的小批量订单交付,且与各下游头部企业保持密切沟通。在供应链安全与国产化的双重逻辑驱动下,国内外头部客户导入国产设备的意愿持续增强,公司凭借先发客户卡位优势,有望在TGV设备增量市场中持续抢占份额。
此外,在核心消费电子领域,海目星激光完成智能手机、AR/VR及电池产品相关工艺研发,攻克亚微米级对位组装技术,切入全球头部品牌AR眼镜供应链;完成数码钢壳电池拼接焊设备开发,实现独家供应并拿到量产订单。
夯实锂电基本盘:动力稳增,储能爆发
锂电设备业务作为海目星激光的营收支柱,历经多年深耕,已形成覆盖锂电池前段、中段、后段的全工艺流程装备体系,是国内极少数能够实现锂电全工序激光加工与自动化集成的设备厂商。在2026年下游动力电池、储能电池双重需求爆发的行业背景下,公司锂电设备主业稳步放量,市场份额持续提升,全产业链布局的壁垒优势全面凸显,成为公司业绩稳健增长的核心压舱石。
从行业基本面来看,2026年上半年锂电设备行业迎来确定性复苏。全球新能源汽车市场持续渗透,国内头部动力电池企业产能扩张节奏加快,叠加储能电池装机量爆发式增长,锂电池行业已从单一的汽车供应链向泛能源基础设施延伸,正式迈入“动力+储能+出海”多元支撑的新增长阶段,由此带动锂电设备行业需求持续扩容。
数据显示,2026年上半年全球储能电池出货量同比增幅超80%,国内新型储能项目招标规模同比翻倍,储能大储、户储产能建设全面提速,对应的锂电装配、焊接、检测设备需求持续井喷。同时,动力电池行业存量产线迭代升级、工艺优化需求持续释放,新能源汽车海外出口与重卡电动化进程加快,为设备企业带来存量更新增量市场。
依托深厚的技术积淀与头部客户资源,海目星在锂电设备赛道持续巩固龙头地位。客户层面,公司深度绑定宁德时代、特斯拉、中创新航、亿纬锂能等全球动力电池头部企业,是行业核心供应商,能够第一时间承接头部客户的产能扩张订单,充分享受行业复苏红利。
| 欢迎光临 激光技术网 (https://www.jiguangwang.com/) |
Powered by Discuz! X3.4 |